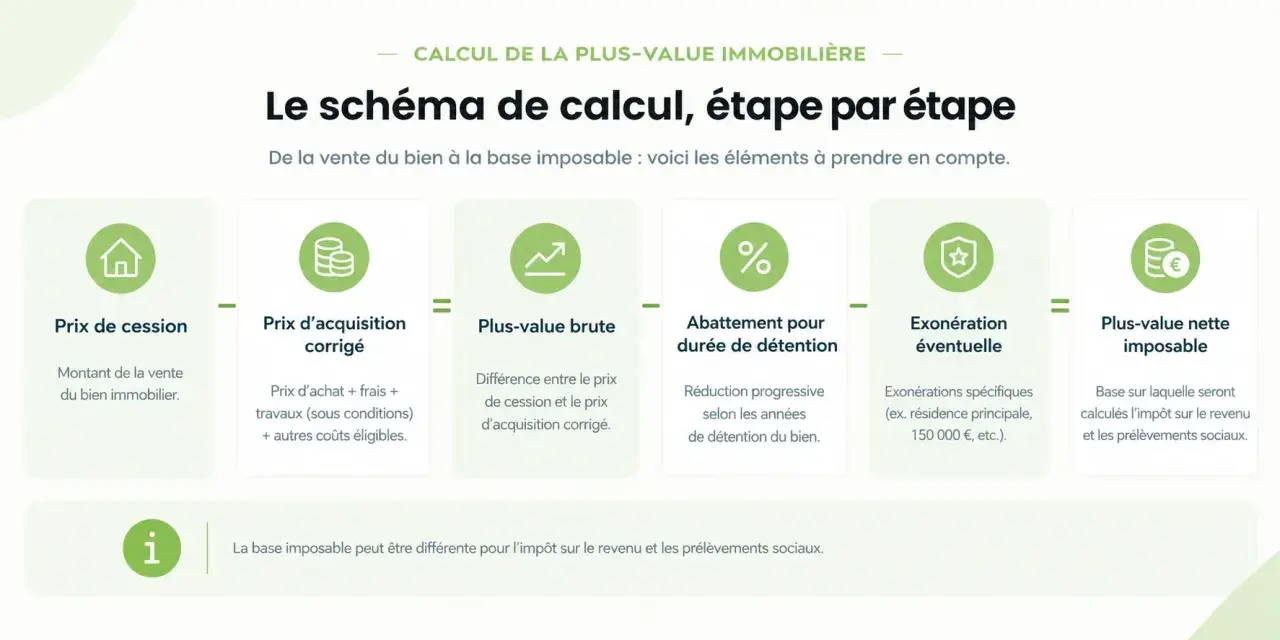
Une vente immobilière peut sembler très rentable jusqu’au moment où l’on découvre l’impôt réellement dû. Pour calculer correctement la plus-value immobilière en France, il faut reconstituer le prix d’acquisition, intégrer les frais et travaux admis, appliquer l’abattement lié à la durée de détention, puis vérifier les exonérations possibles. Je vous propose une méthode claire, avec un exemple chiffré et les erreurs qui coûtent le plus souvent cher.
Les repères essentiels pour estimer votre imposition
- Formule de base : prix de cession corrigé moins prix d’acquisition majoré.
- Frais d’acquisition : forfait possible de 7,5 % pour un achat à titre onéreux.
- Travaux : forfait de 15 % possible après plus de cinq ans de détention pour un immeuble bâti.
- Taux principaux : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux.
- Exonération complète : après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Le calcul commence par une plus-value brute correctement reconstituée
La logique est simple sur le papier. La plus-value brute correspond à la différence entre le prix de cession et le prix d’acquisition corrigé. Toute la difficulté consiste à ne rien oublier dans ces deux montants.
Le prix de cession est généralement celui indiqué dans l’acte de vente. Il peut être diminué de certains frais directement supportés par le vendeur, comme une commission d’agence mise à sa charge ou des indemnités prévues dans le cadre de la cession. En revanche, le remboursement du prêt immobilier ne réduit pas la plus-value fiscale.
| Élément | Ce qu’il faut retenir |
|---|---|
| Prix de cession | Prix indiqué dans l’acte, diminué de certains frais de vente supportés par le cédant. |
| Prix d’acquisition | Prix payé, ou valeur retenue pour une donation ou une succession. |
| Majoration du prix d’achat | Frais d’acquisition, travaux admissibles et certains frais liés au bien. |
| Plus-value brute | Prix de cession corrigé moins prix d’acquisition majoré. |
Pour un bien reçu par donation ou succession, le prix d’acquisition n’est pas égal à zéro. Il correspond à la valeur déclarée dans l’acte, ce qui évite de taxer une seconde fois toute la valeur du patrimoine transmis. C’est un point que je vérifie toujours en premier lorsque le vendeur n’a pas acheté lui-même le logement.
Les frais et travaux qui diminuent réellement la base taxable
Plus le prix d’acquisition corrigé est élevé, plus la plus-value imposable baisse. Le fisc autorise donc plusieurs majorations, mais chacune répond à des conditions précises.
Les frais d’acquisition
Pour un achat à titre onéreux, les frais d’acquisition peuvent être retenus pour leur montant réel ou selon un forfait de 7,5 % du prix d’achat. Ce forfait est souvent pratique lorsque les justificatifs sont incomplets, notamment pour une acquisition ancienne.
Il ne faut toutefois pas confondre ces frais avec les mensualités du crédit. Les intérêts d’emprunt, l’assurance du prêt et les frais bancaires ne viennent pas automatiquement augmenter le prix d’acquisition retenu pour ce calcul.
Lire aussi : Fiscalité immobilière 2026 - Nu, meublé, IFI - Optimisez vos choix
Les travaux réalisés sur le bien
Les dépenses de construction, reconstruction, agrandissement ou amélioration peuvent être ajoutées au prix d’acquisition pour leur montant réel, à condition d’être justifiées et réalisées par une entreprise. Les travaux déjà déduits des revenus fonciers ne peuvent généralement pas être comptés une seconde fois.
Lorsque l’immeuble bâti est vendu après plus de cinq ans de détention, un forfait de 15 % du prix d’acquisition peut être utilisé même si les factures de travaux ont disparu. Ce forfait est particulièrement intéressant pour un appartement ancien, mais il ne s’applique pas aux terrains nus.
Dans mes estimations, je compare toujours les deux options. Si les factures représentent 8 000 euros mais que le forfait atteint 22 500 euros, le forfait est mécaniquement plus favorable. En revanche, il ne faut pas appliquer les 15 % à un terrain à bâtir ni à une opération qui relève d’un régime professionnel spécifique.
La durée de détention change progressivement l’impôt
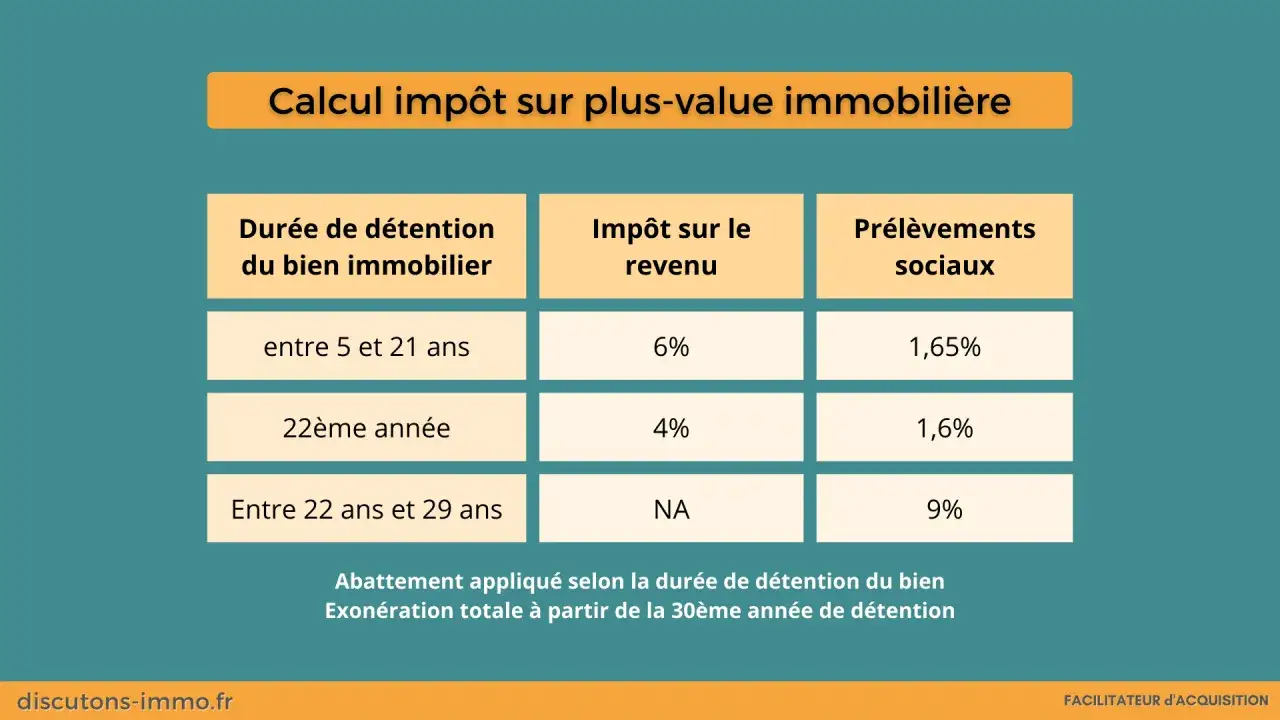
Une fois la plus-value brute obtenue, l’administration applique un abattement pour durée de détention. Il commence après la cinquième année et ne fonctionne pas de la même manière pour l’impôt sur le revenu et les prélèvements sociaux.
| Durée de détention | Abattement pour l’impôt sur le revenu | Abattement pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération | 9 % par an |
| Après 30 ans | Exonération | Exonération |
La durée se calcule à partir de la date d’acquisition jusqu’au transfert de propriété. Une promesse signée ne suffit donc pas toujours à faire courir le délai. Cette différence de quelques mois peut modifier le montant final lorsque la vente intervient juste avant une nouvelle année de détention.
La plus-value taxable est ensuite soumise à 19 % d’impôt sur le revenu et à 17,2 % de prélèvements sociaux. Une taxe supplémentaire peut s’ajouter lorsque la plus-value imposable dépasse 50 000 euros, avec un barème allant de 2 % à 6 % selon son montant.
Un exemple complet de calcul en euros
Prenons un appartement acheté 150 000 euros et revendu 250 000 euros après dix ans. Le vendeur ne bénéficie pas d’une exonération et choisit le forfait légal pour les frais et travaux.
| Étape | Calcul | Montant |
|---|---|---|
| Prix d’achat | Montant de l’acte | 150 000 € |
| Frais d’acquisition | 150 000 × 7,5 % | 11 250 € |
| Travaux forfaitaires | 150 000 × 15 % | 22 500 € |
| Prix d’acquisition corrigé | 150 000 + 11 250 + 22 500 | 183 750 € |
| Plus-value brute | 250 000 - 183 750 | 66 250 € |
Après dix ans, l’abattement pour l’impôt sur le revenu est de 30 %, soit 6 % pendant cinq années. La base taxable à 19 % devient donc 46 375 euros, ce qui représente environ 8 811 euros d’impôt.
Pour les prélèvements sociaux, l’abattement atteint 8,25 %, soit 1,65 % pendant cinq années. La base taxable est d’environ 60 782 euros, pour un montant proche de 10 454 euros. Dans cet exemple, la taxe sur les plus-values élevées ne s’applique pas à l’assiette de l’impôt sur le revenu, qui reste sous le seuil de 50 000 euros.
Le total théorique atteint donc environ 19 265 euros, avant prise en compte d’une éventuelle exonération ou d’un traitement particulier. Le notaire reprend les chiffres, contrôle les justificatifs et effectue le paiement lors de la vente.
Les exonérations à vérifier avant toute simulation
Le premier réflexe ne devrait pas être de chercher un taux, mais de vérifier si la plus-value est imposable. La vente de la résidence principale et de ses dépendances est en principe exonérée lorsque le logement constitue encore l’habitation habituelle et effective du vendeur au moment de la cession.
D’autres cas peuvent alléger ou supprimer l’impôt. Il s’agit notamment de la vente d’un bien dont le prix ne dépasse pas 15 000 euros, de la détention depuis plus de 22 ans pour l’impôt sur le revenu ou de certaines situations liées à la retraite et aux ressources.
Un ancien logement peut aussi bénéficier d’une exonération lorsque le vendeur n’a pas été propriétaire de sa résidence principale pendant les quatre années précédant la vente et réemploie le prix pour acheter ou construire son habitation principale dans un délai de 24 mois. Cette possibilité est encadrée et doit être demandée dans l’acte.
Le cas des locations meublées mérite une vigilance particulière. Pour un LMNP au réel, les amortissements déduits peuvent désormais modifier la plus-value fiscale depuis la réforme entrée en vigueur en 2025. Je déconseille donc de reprendre automatiquement le calcul d’un bien loué nu pour une location meublée.
Les vérifications qui évitent les mauvaises surprises
Le notaire chargé de la vente établit généralement la déclaration de plus-value, notamment avec le formulaire 2048-IMM, puis prélève l’impôt sur le prix de vente. Cela ne dispense pas le vendeur de préparer son dossier en amont.
- Relire l’acte d’achat pour confirmer le prix réellement retenu.
- Réunir les factures des travaux réalisés par des entreprises.
- Vérifier si les travaux ont déjà été déduits des revenus fonciers.
- Identifier les frais de vente supportés directement par le vendeur.
- Confirmer la date exacte du transfert de propriété.
- Contrôler le régime applicable en cas de donation, succession, indivision ou SCI.
Une SCI soumise à l’impôt sur le revenu suit globalement le régime des particuliers, avec une imposition répartie entre les associés. Une SCI à l’impôt sur les sociétés répond à une logique différente, fondée notamment sur la valeur nette comptable et les amortissements. Mélanger ces deux régimes est l’une des erreurs les plus coûteuses.
Le simulateur fiscal donne une première estimation, mais il ne remplace pas l’examen de l’acte et des justificatifs. Pour une vente avec démembrement, donation récente, forte rénovation ou société, je fais valider le résultat par le notaire avant de fixer définitivement le prix net vendeur.
Le bon indicateur reste le montant net après impôt
Une hausse de prix de 100 000 euros ne signifie pas que le vendeur conservera 100 000 euros. Le résultat dépend du prix d’achat corrigé, de la durée de détention, des travaux, du statut du bien et des exonérations disponibles.
La méthode la plus fiable consiste à établir deux scénarios. Le premier retient les dépenses réelles justifiées, le second applique les forfaits autorisés. L’écart entre les deux permet de repérer rapidement les factures manquantes et de mesurer l’intérêt d’un report de vente de quelques mois.
En pratique, je recommande de raisonner en prix net après fiscalité, puis de comparer ce montant avec le coût d’un éventuel remboursement anticipé, les frais de relocation et le projet d’achat suivant. C’est cette vision d’ensemble qui transforme un simple calcul de plus-value immobilière en véritable décision patrimoniale.