Vous pouvez avoir des revenus confortables et voir pourtant votre demande de crédit immobilier refusée à cause d’un ratio trop élevé. En 2026, la règle de référence reste fixée à 35 % des revenus nets avant impôt, mais son calcul tient compte de plusieurs charges et ne garantit jamais l’accord de la banque. Je détaille ici la méthode, les exceptions prévues par le HCSF et les solutions concrètes pour préserver votre capacité d’emprunt.
Le repère à retenir avant de préparer votre dossier immobilier
- 35 % constitue le taux d’effort maximal de référence pour un crédit immobilier.
- Le calcul inclut les mensualités de crédit et l’assurance emprunteur, ainsi que certains loyers.
- La durée standard ne doit pas dépasser 25 ans, avec quelques cas particuliers de différé.
- Une marge de flexibilité de 20 % permet aux banques d’accepter certains dossiers au-delà des seuils.
- Rester sous 35 % ne suffit pas. La banque étudie aussi le reste à vivre, l’apport et la stabilité des revenus.
Quel est le taux d’endettement maximum retenu par les banques
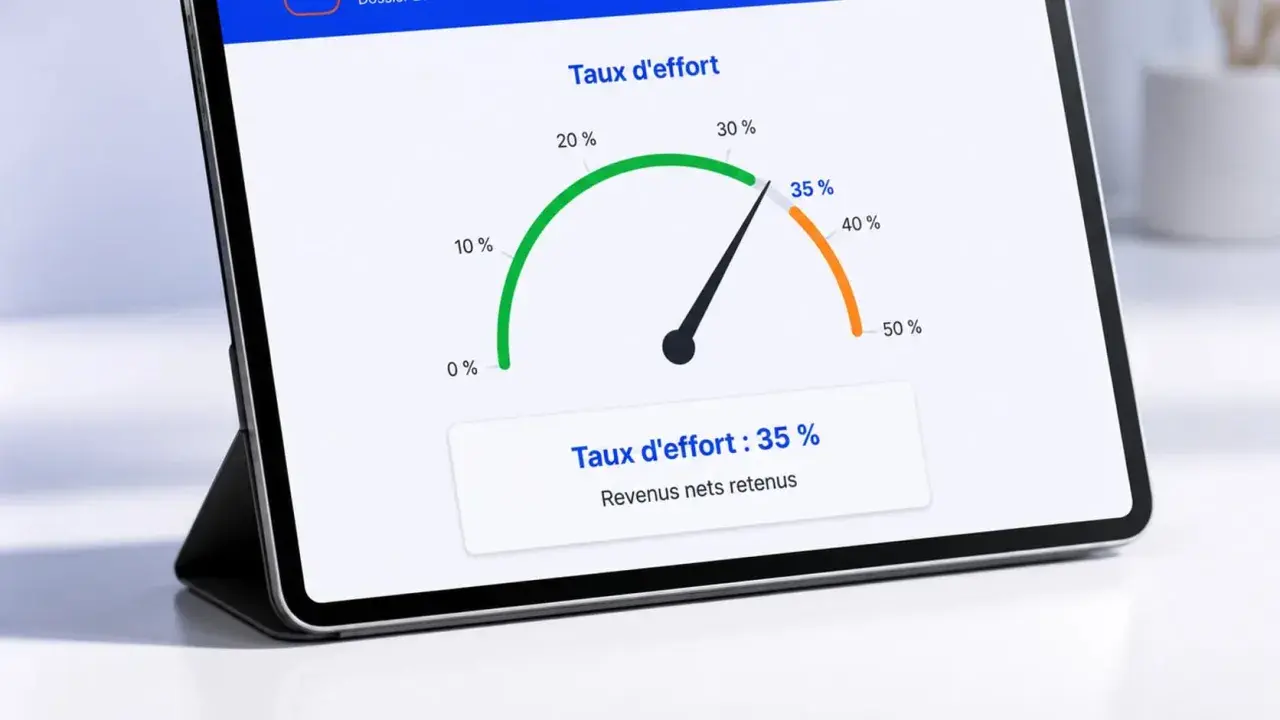
Le taux d’endettement maximum retenu pour un prêt immobilier correspond en pratique à un taux d’effort de 35 %. Cela signifie que l’ensemble des charges liées à vos emprunts ne doit normalement pas dépasser 35 % de vos revenus nets avant impôt.
Cette limite découle des règles du Haut Conseil de stabilité financière, le HCSF. Elle s’applique aux nouveaux crédits immobiliers accordés par les banques françaises et vise à éviter qu’un ménage consacre une part excessive de ses ressources au remboursement de ses dettes.
Ce seuil n’est toutefois pas un droit automatique au crédit. Une banque peut refuser un dossier à 32 % si les revenus sont irréguliers, si le compte présente des incidents ou si le reste à vivre paraît insuffisant. À l’inverse, certains dossiers dépassant légèrement 35 % peuvent entrer dans la marge de flexibilité prévue par la réglementation.
| Revenus mensuels nets avant impôt | Charges maximales théoriques à 35 % |
|---|---|
| 2 500 € | 875 € |
| 3 000 € | 1 050 € |
| 4 000 € | 1 400 € |
| 5 000 € | 1 750 € |
Ces montants représentent une enveloppe globale. Si vous remboursez déjà un crédit auto de 250 € par mois, cette mensualité réduit d’autant la somme disponible pour votre futur prêt immobilier. C’est souvent ce détail qui crée un écart entre une simulation rapide et l’analyse réelle du banquier.
Comment calculer son taux d’effort sans se tromper
La formule est simple (charges mensuelles ÷ revenus mensuels) × 100. La difficulté vient plutôt de la liste des revenus et des charges que la banque accepte de retenir.
Les charges prises en compte
La banque additionne généralement la future mensualité du prêt immobilier, l’assurance emprunteur et les mensualités des crédits déjà en cours. Si vous restez locataire après l’achat, votre loyer résiduel entre également dans le calcul.
Les pensions alimentaires versées et certaines obligations financières régulières peuvent aussi peser sur l’analyse. En revanche, les dépenses courantes comme l’alimentation, l’électricité ou les loisirs ne sont pas toujours intégrées dans le taux d’effort lui-même. Elles restent examinées séparément à travers le reste à vivre.
Les revenus retenus par l’établissement
Le salaire stable, les pensions de retraite et certains revenus professionnels réguliers sont généralement retenus sur la base du revenu net avant impôt. Pour les primes, commissions ou revenus variables, la banque demande souvent plusieurs années d’historique et applique une moyenne prudente.
Les revenus locatifs peuvent être pris en compte, mais rarement à 100 %. Dans la pratique, de nombreux établissements retiennent une fraction des loyers afin de tenir compte des vacances locatives, des impayés et des charges. Je conseille donc de ne jamais construire un plan de financement qui dépend entièrement du loyer théorique d’un futur investissement.
Un exemple de calcul
Un couple perçoit 4 500 € de revenus mensuels nets avant impôt. Il rembourse déjà 300 € de crédit à la consommation et envisage une mensualité immobilière de 1 150 €, assurance comprise.
Le calcul donne (300 + 1 150) ÷ 4 500 × 100 = 32,2 %. Le ménage reste sous le seuil de référence, avec une marge d’environ 125 € par mois avant d’atteindre 35 %. Cette marge est utile, mais elle ne doit pas être confondue avec une somme automatiquement empruntable, car les intérêts, la durée et le coût de l’assurance modifient aussi le financement.
Que se passe-t-il au-dessus de 35 %
Dépasser 35 % n’entraîne pas un refus juridique automatique, mais le dossier sort du cadre standard. Les banques disposent d’une marge de flexibilité pouvant atteindre 20 % de leur production trimestrielle de nouveaux crédits immobiliers.
Cette enveloppe est limitée et les banques doivent l’utiliser selon des priorités précises. Au moins 70 % de cette flexibilité doit concerner l’achat d’une résidence principale, et au moins 30 % doit être réservé aux primo-accédants. Les projets d’investissement locatif ou de résidence secondaire disposent donc d’une marge plus étroite.
La flexibilité ne signifie pas que la banque doit accepter votre demande. Elle reste libre de sélectionner les dossiers qu’elle considère comme les moins risqués. Un dépassement modéré peut être défendable avec des revenus élevés, un apport important et une situation professionnelle solide. Il sera beaucoup plus difficile à justifier avec un budget déjà tendu ou des revenus irréguliers.
La règle concerne aussi la durée du prêt. La maturité maximale est normalement de 25 ans, avec une tolérance pouvant aller jusqu’à deux années de différé lorsque l’entrée dans le logement est décalée, notamment dans certains projets de construction ou de vente en l’état futur d’achèvement.
Comment réduire son endettement avant de déposer un dossier
Lorsque le calcul dépasse la limite, je commence toujours par rechercher les charges qui peuvent être supprimées ou réorganisées. Il est rarement pertinent de demander immédiatement une durée plus longue, car cela réduit la mensualité mais augmente le coût total du crédit.
| Levier | Effet possible | Limite à connaître |
|---|---|---|
| Rembourser un crédit à la consommation | Libère toute ou partie de la mensualité concernée | Utilise une épargne qui pourrait servir d’apport |
| Augmenter l’apport personnel | Réduit le montant emprunté et les mensualités | Il faut conserver une épargne de sécurité |
| Allonger la durée dans la limite autorisée | Diminue la mensualité immédiate | Accroît les intérêts payés sur toute la période |
| Comparer l’assurance emprunteur | Peut réduire la charge mensuelle totale | L’économie dépend de l’âge, du profil et des garanties |
| Réduire le prix du bien ou les travaux | Agit directement sur le montant du prêt | Peut imposer un compromis sur la localisation ou la surface |
Le remboursement anticipé d’un petit crédit est souvent le levier le plus efficace, surtout lorsque sa mensualité est élevée par rapport au capital restant dû. Mais je déconseille de vider toute son épargne pour gagner quelques points de taux d’effort. Garder plusieurs mois de dépenses disponibles protège davantage le projet qu’un dossier présenté au centième près.
Pour un investissement locatif, il faut aussi vérifier la rentabilité réelle. Un loyer élevé ne compense pas nécessairement une mensualité importante, la taxe foncière, les charges de copropriété, la fiscalité et les périodes sans locataire. La banque le sait et analyse le projet avec une prudence supérieure à celle d’une résidence principale.
Trois situations pour comprendre la règle
Un salarié seul avec 3 000 € de revenus
Une personne gagne 3 000 € par mois et rembourse déjà 150 € de crédit auto. Son plafond théorique à 35 % est de 1 050 €. La mensualité maximale du futur prêt immobilier se situe donc autour de 900 €, assurance comprise.
Si le projet nécessite 1 050 € par mois, le taux global atteindrait 40 %. Le dossier pourrait éventuellement être étudié dans la marge de flexibilité, mais il faudrait des arguments solides. Dans ce cas, réduire le prix d’achat ou solder le crédit auto sera généralement plus réaliste que de compter sur une exception.
Un couple avec des revenus confortables
Avec 6 000 € de revenus mensuels et aucune dette existante, le plafond théorique atteint 2 100 €. Un prêt de 2 000 € représente environ 33,3 % des revenus et laisse une marge raisonnable.
Pourtant, la banque regardera encore la composition du foyer, les frais liés aux enfants, la stabilité de l’emploi et l’épargne disponible après l’achat. Ce profil est favorable, mais il ne dispense pas de prévoir les charges de copropriété, les travaux et les dépenses imprévues.
Lire aussi : 1600€/mois - Quel budget pour votre crédit immobilier ?
Un investisseur avec des revenus locatifs
Un investisseur perçoit 3 500 € de salaires et 1 000 € de loyers. Si la banque retient 70 % des loyers, les revenus pris en compte atteignent 4 200 €. Avec 1 400 € de charges de crédit, le taux d’effort ressort à environ 33,3 %.
Ce calcul reste indicatif. Le résultat dépend de la méthode de l’établissement, de la stabilité des loyers et du niveau de risque du bien. Pour un projet locatif, je regarde toujours le cash-flow après toutes les charges, pas seulement le pourcentage affiché par le simulateur.
Le bon objectif ne consiste pas à atteindre exactement 35 %
Le seuil de 35 % est un repère réglementaire, pas une cible à remplir absolument. Un dossier autour de 30 % à 33 % offre généralement davantage d’air pour absorber une hausse des charges, une période de transition professionnelle ou des travaux imprévus.
Avant de signer un compromis, je recommande de recalculer le budget avec l’assurance, les crédits existants, les charges du logement et une épargne de précaution séparée. Cette approche donne une vision plus fiable que la mensualité maximale proposée par un simulateur et évite de confondre capacité théorique et projet réellement confortable.