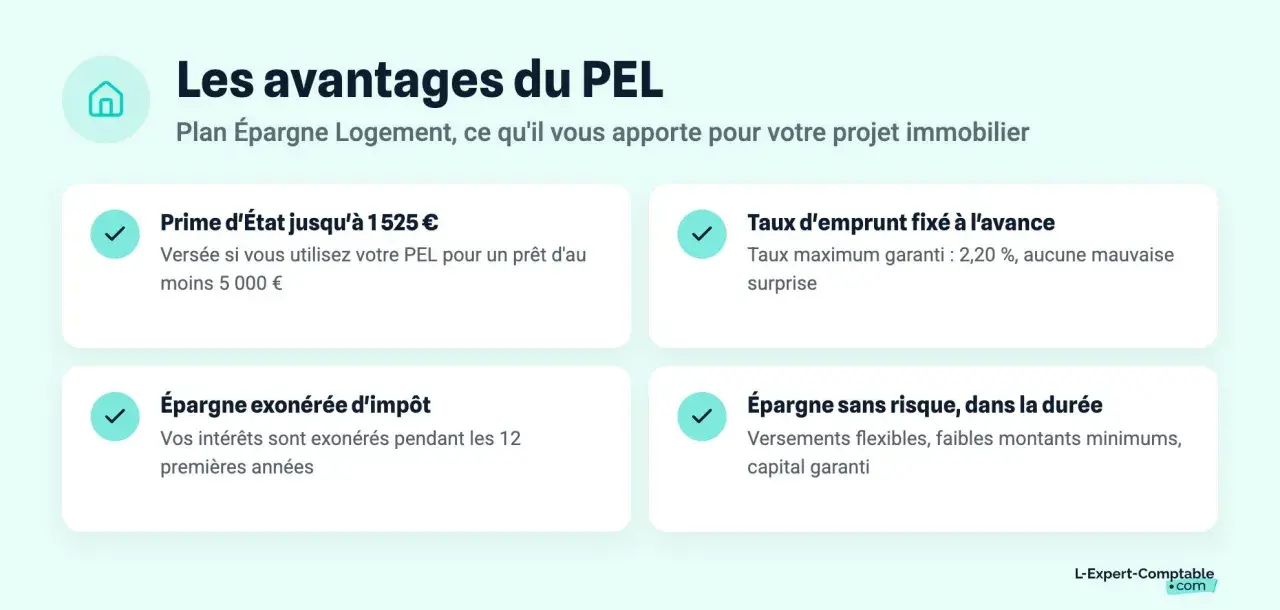
Vous préparez un achat immobilier et vous vous demandez si un PEL ouvert en 2026 mérite encore une place dans votre stratégie d’épargne ? Le taux de rémunération atteint 2 % brut, mais la fiscalité, le blocage des fonds et le taux du prêt associé changent fortement l’intérêt réel du produit. Voici les chiffres à retenir, les règles applicables et les cas où ce placement peut réellement soutenir un projet immobilier.
Les chiffres à retenir sur le PEL en 2026
- 2 % brut pour un PEL ouvert à partir du 1er janvier 2026.
- 3,20 % pour le prêt épargne logement associé à ces nouveaux plans.
- 61 200 € de versements maximum, hors intérêts capitalisés.
- 4 ans d’ancienneté sont nécessaires pour conserver pleinement les droits au prêt.
- Après fiscalité, le rendement peut descendre à environ 1,40 % net pour un épargnant soumis au PFU.
Le taux PEL 2026 passe à 2 % pour les nouveaux plans
Depuis le 1er janvier 2026, la rémunération annuelle des nouveaux PEL est fixée à 2 % brut. Ce taux est garanti pendant toute la durée du plan. Il ne s’agit donc pas d’une rémunération révisée régulièrement comme celle du Livret A.
La Banque de France a confirmé le maintien de ce niveau au cours de l’année 2026. La règle la plus importante est simple : le taux dépend de la date d’ouverture. Un PEL ouvert en 2025 reste rémunéré à 1,75 %, tandis qu’un plan souscrit en 2024 conserve son taux de 2,25 %.
| Date d’ouverture du PEL | Taux de rémunération brut | Taux du prêt associé |
|---|---|---|
| À partir du 1er janvier 2026 | 2 % | 3,20 % |
| Du 1er janvier au 31 décembre 2025 | 1,75 % | 2,95 % |
| Du 1er janvier au 31 décembre 2024 | 2,25 % | 3,45 % |
| Du 1er janvier au 31 décembre 2023 | 2 % | 3,20 % |
| Du 1er août 2016 au 31 décembre 2022 | 1 % | 2,20 % |
Ce fonctionnement protège les anciens épargnants lorsque les taux baissent, mais il peut aussi devenir un inconvénient lorsque les nouveaux produits offrent de meilleures conditions. Je conseille donc de ne jamais clôturer un ancien PEL avant d’avoir comparé son rendement et son taux de prêt avec ceux d’un nouveau plan.
Un rendement correct mais moins intéressant après impôts
Le taux affiché de 2 % ne correspond pas au rendement réellement perçu. Pour un PEL ouvert en 2026, les intérêts sont soumis au prélèvement forfaitaire unique, composé de 12,8 % d’impôt et de 17,2 % de prélèvements sociaux.
À titre indicatif, 10 000 € placés pendant une année complète produisent 200 € d’intérêts bruts. Après une taxation globale de 30 %, il reste environ 140 € nets, hors évolution du solde et des versements.
| Placement | Rémunération 2026 | Fiscalité | Disponibilité |
|---|---|---|---|
| PEL ouvert en 2026 | 2 % brut | Fiscalisé | Limitée avant 4 ans |
| Livret A | 1,70 % depuis août 2026 | Exonérée | Totale |
| LEP | 2,50 % | Exonérée | Totale |
Pour une épargne de précaution, le PEL est donc rarement mon premier choix. Le Livret A ou, si les conditions de revenus sont remplies, le LEP offrent une meilleure souplesse. Le PEL prend davantage de sens pour une personne qui accepte de laisser son argent plusieurs années et qui vise aussi un futur financement immobilier.
Le prêt PEL à 3,20 % peut-il financer votre projet immobilier
Un PEL ouvert en 2026 donne accès à un prêt épargne logement au taux nominal fixe de 3,20 %. Ce crédit peut financer l’achat ou la construction de la résidence principale, certains travaux d’amélioration ou d’extension, ainsi que quelques opérations spécifiques comme l’acquisition de parts de SCPI.
Le prêt doit durer entre 2 et 15 ans, avec un montant maximal de 92 000 €. Ce plafond est théorique : le montant réellement accordé dépend surtout des intérêts accumulés pendant la phase d’épargne.
Les droits à prêt déterminent le montant disponible
Les droits à prêt correspondent aux intérêts générés par le PEL. Pour un plan ouvert en 2026, la banque multiplie généralement ces droits par 2,5 afin de calculer le montant total des intérêts que le futur prêt pourra produire. Elle en déduit ensuite le capital empruntable selon la durée choisie.
Par exemple, avec 500 € de droits à prêt, le total des intérêts pris en compte atteint 1 250 €. Cela ne signifie pas que vous emprunterez 1 250 €, mais que le capital du prêt sera calculé pour générer cette enveloppe d’intérêts au taux de 3,20 %.
Dans la pratique, un PEL alimenté modestement ne permet pas forcément d’obtenir une somme importante. C’est l’un des points que les épargnants sous-estiment le plus : le plafond de 92 000 € ne constitue pas un droit automatique.
Lire aussi : Taux crédit immobilier - Ce que vous devez savoir avant d'emprunter
Un taux fixe qui doit être comparé au marché
Le taux de 3,20 % est connu dès l’ouverture du plan. C’est une protection intéressante si les taux immobiliers remontent fortement, mais elle peut devenir peu compétitive si les banques proposent des crédits classiques moins chers au moment de votre achat.
Le prêt PEL ne dispense pas non plus d’une étude bancaire classique. La banque vérifie les revenus, le taux d’endettement, l’apport, les garanties et l’assurance emprunteur. Un taux fixe avantageux ne suffit donc pas à garantir l’acceptation du dossier.
Les règles à respecter avant d’ouvrir un PEL
L’ouverture nécessite un versement initial d’au moins 225 €. Il faut ensuite verser au minimum 540 € par an, selon une fréquence mensuelle, trimestrielle ou semestrielle. Le plafond des dépôts est fixé à 61 200 €, sans compter les intérêts capitalisés.
Un seul PEL peut être détenu par personne. Le plan est prévu pour une durée minimale de quatre ans. Tout retrait entraîne sa clôture, avec des conséquences différentes selon l’âge du PEL.
- Avant 2 ans, le titulaire perd le bénéfice du prêt et la rémunération peut être recalculée au taux du CEL.
- Entre 2 et 3 ans, le taux de rémunération est conservé, mais les droits au prêt disparaissent.
- Entre 3 et 4 ans, le prêt reste possible sous certaines limites, mais les droits sont réduits.
- Après 4 ans, le retrait n’entraîne pas de pénalité spécifique liée à l’ancienneté.
Les versements sont possibles pendant les dix premières années. Ensuite, le plan ne peut plus être alimenté, mais il continue à produire des intérêts pendant une période pouvant aller jusqu’à cinq ans. Cette contrainte rend le PEL peu adapté à une épargne dont vous pourriez avoir besoin rapidement.
Dans quels cas le PEL reste pertinent en 2026
À mes yeux, le PEL est cohérent dans trois situations. La première concerne un projet immobilier envisagé dans quatre à dix ans. La deuxième vise les épargnants qui recherchent un taux garanti et acceptent une faible liquidité. La troisième concerne les parents qui souhaitent constituer progressivement une enveloppe destinée à un futur projet immobilier de leur enfant.
Il peut aussi servir de poche complémentaire dans un plan de financement. Le prêt PEL ne remplacera généralement pas un crédit immobilier principal, mais il peut compléter l’opération ou financer certains travaux si ses conditions deviennent favorables.
En revanche, je déconseille d’ouvrir un PEL uniquement parce que son taux brut semble supérieur à celui d’un livret défiscalisé. Après impôts, le rendement est plus faible et l’argent est moins facilement accessible. Pour une réserve disponible à tout moment, la liquidité compte davantage que quelques dixièmes de point.
Avant toute décision, il faut comparer quatre éléments : le rendement net après fiscalité, la durée prévue de détention, le taux du prêt et la probabilité réelle de réaliser un achat immobilier. Si le projet reste très incertain, une épargne plus souple sera souvent mieux adaptée.
Le bon réflexe avant de signer un PEL en 2026
Un PEL ouvert en 2026 offre une rémunération garantie de 2 % brut et un prêt associé à 3,20 %. Son intérêt dépend toutefois moins du taux affiché que de votre horizon, de votre fiscalité et de la solidité de votre projet immobilier.
Je recommande de conserver une épargne de précaution disponible sur un livret, puis de réserver le PEL à l’argent dont vous n’aurez pas besoin avant plusieurs années. Cette séparation simple évite de clôturer le plan au mauvais moment et permet d’utiliser ses droits à prêt uniquement si le financement devient réellement avantageux.