Un taux qui passe de 4,30 % à un peu plus de 3 % peut alléger fortement une mensualité, mais l’amélioration observée depuis 2024 n’est pas une ligne droite. Je mets ici en perspective la baisse des taux immobiliers, le léger rebond constaté en 2026, son effet sur le budget et les leviers concrets pour négocier un crédit dans de bonnes conditions.
Les repères essentiels pour comprendre le marché du crédit immobilier
- 3,30 % est le taux moyen des nouveaux crédits à l’habitat hors renégociations en juillet 2026 selon la Banque de France.
- Après la détente de 2024 et 2025, les taux se stabilisent puis remontent légèrement depuis le printemps 2026.
- En septembre, les meilleurs dossiers peuvent encore viser environ 3,00 % sur 15 ans, 3,10 % sur 20 ans et 3,25 % sur 25 ans.
- Une baisse d’un point sur un emprunt de 200 000 euros peut représenter environ 110 euros de mensualité en moins sur 20 ans.
- Le taux nominal ne suffit pas. Il faut comparer le TAEG, l’assurance, les garanties et les frais.
La baisse des taux immobiliers est-elle encore d’actualité en 2026
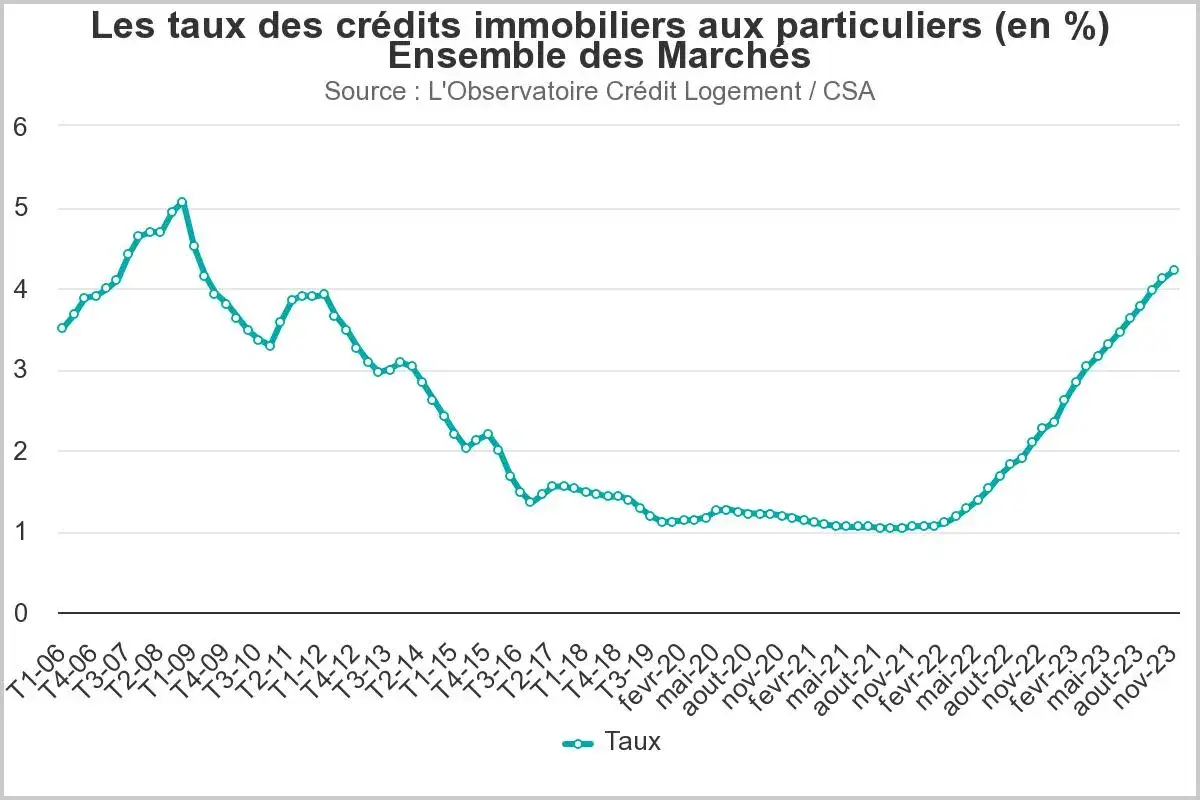
La réponse dépend de la période observée. Entre 2024 et 2025, le mouvement a été clairement favorable aux emprunteurs. Les taux des nouveaux crédits ont reculé après le pic de 2023, ce qui a progressivement rouvert l’accès au financement pour des ménages qui avaient suspendu leur projet.
En 2026, le marché a changé de rythme. La Banque de France indique un taux moyen de 3,17 % en janvier, 3,21 % en mai et 3,30 % en juillet pour les crédits à l’habitat hors renégociations. L’Observatoire Crédit Logement/CSA mesurait de son côté 3,31 % en août. Ces chiffres ne reposent pas exactement sur la même méthode, mais ils racontent la même histoire, celle d’une détente terminée et d’un marché devenu plus hésitant.
| Période | Tendance observée | Ce que cela signifie |
|---|---|---|
| 2023 | Forte remontée | Le coût du crédit pèse lourdement sur la capacité d’achat |
| 2024 | Baisse progressive | Les banques recommencent à se livrer concurrence |
| 2025 | Repli puis stabilisation | Les projets immobiliers redémarrent progressivement |
| 2026 | Stabilité suivie d’un léger rebond | Le dossier de l’emprunteur redevient déterminant |
Les barèmes de septembre illustrent bien les écarts entre les profils. Les clients accompagnés par CAFPI obtenaient en moyenne environ 3,23 % sur 15 ans, 3,43 % sur 20 ans et 3,53 % sur 25 ans. Les meilleurs dossiers passaient sous ces niveaux, avec des taux proches de 3 % sur les durées courtes. Un taux affiché dans une publicité ne constitue donc jamais une promesse valable pour tous.
Pourquoi les taux immobiliers baissent puis remontent
Les banques ne fixent pas leurs taux uniquement en fonction de la Banque centrale européenne. Elles regardent aussi leur propre coût de refinancement, leurs objectifs commerciaux, le risque du dossier et les rendements obligataires, notamment celui de l’OAT française à 10 ans. Cette obligation sert de repère important pour les prêts à taux fixe.
Lorsque les marchés anticipent davantage d’inflation, de déficit public ou d’incertitude économique, les rendements obligataires peuvent augmenter. Les banques répercutent alors une partie de cette pression dans leurs grilles. En septembre 2026, le franchissement du seuil de 4 % pour l’OAT à 10 ans contribue ainsi à expliquer le regain de tension sur les crédits immobiliers.
La stratégie commerciale des établissements joue également. Une banque qui cherche à gagner des parts de marché peut conserver un taux attractif malgré des conditions de refinancement moins favorables. Une autre peut relever son barème, tout en réservant une forte décote aux clients disposant d’un apport élevé et de revenus stables.
Je conseille donc de parler de cycle de taux plutôt que de hausse ou de baisse définitive. Le marché peut rester globalement plus favorable qu’en 2023 tout en connaissant plusieurs mois de remontée. Attendre une baisse spectaculaire est souvent moins rationnel que de préparer un dossier solide et de garder une possibilité de renégociation.
Quel impact sur la mensualité et le pouvoir d’achat
La différence entre deux taux peut sembler faible sur une grille bancaire. Sur une longue durée, elle devient pourtant très concrète. Pour un emprunt de 200 000 euros sur 20 ans, une hypothèse à 4,30 % représente environ 1 243 euros par mois hors assurance, contre environ 1 129 euros à 3,20 %. L’écart atteint donc près de 114 euros chaque mois.
Sur la durée totale, cette différence peut représenter plusieurs dizaines de milliers d’euros d’intérêts. Elle peut aussi permettre de financer un logement légèrement plus cher, de conserver une épargne de sécurité ou de réduire le montant de l’apport consacré à l’opération.
Il faut toutefois éviter de transformer cette amélioration en prétexte pour augmenter automatiquement son budget. Un taux plus bas ne compense pas toujours une hausse du prix du bien, des travaux importants ou des frais annexes mal anticipés. Je regarde toujours le coût global du projet, pas seulement la mensualité annoncée par le prêteur.
Lire aussi : Crédit immobilier remboursé - Évitez frais et erreurs !
Le taux nominal ne raconte pas toute l’histoire
Le taux nominal sert à calculer les intérêts, mais le TAEG intègre aussi l’assurance emprunteur, les frais de dossier, le coût de la garantie et certains frais imposés pour obtenir le financement. Deux offres affichant 3,30 % peuvent donc présenter des coûts très différents.
L’assurance mérite une attention particulière. Pour un emprunteur jeune et en bonne santé, changer d’assurance peut parfois produire une économie supérieure à une petite baisse du taux bancaire. Il faut comparer les garanties, les exclusions et le mode de calcul des cotisations, car le contrat le moins cher n’est pas toujours le plus protecteur.
Comment profiter d’une fenêtre favorable sans attendre indéfiniment
Le meilleur moment pour déposer un dossier n’est pas forcément celui où le taux moyen national atteint son point le plus bas. C’est souvent celui où votre situation financière est prête et où plusieurs banques cherchent encore à attirer des emprunteurs.
- Calculez votre budget réel en intégrant les frais de notaire, la garantie, l’assurance, les travaux et la taxe foncière.
- Stabilisez vos comptes pendant les trois à six mois précédant la demande. Les découverts répétés et les crédits à la consommation fragilisent vite un dossier.
- Réunissez les justificatifs de revenus, d’épargne, de situation professionnelle et de patrimoine avant de solliciter les banques.
- Comparez plusieurs propositions en regardant le TAEG et le coût total, pas uniquement le taux facial.
- Négociez l’ensemble du montage, y compris l’assurance, les frais de dossier, la modularité des échéances et les indemnités de remboursement anticipé.
Le Haut Conseil de stabilité financière encadre toujours le crédit résidentiel avec un taux d’effort de 35 % et une durée généralement limitée à 25 ans, hors cas particuliers. Une banque peut néanmoins refuser un dossier qui respecte ce seuil si le reste à vivre est faible, si les revenus sont irréguliers ou si le bien présente un risque particulier.
Un apport personnel n’a pas besoin de couvrir une grande partie du prix du logement pour être utile. Dans beaucoup de dossiers, couvrir les frais d’acquisition et conserver une épargne disponible suffit à rassurer la banque. L’apport doit renforcer le dossier, pas vider toute votre trésorerie.
Faut-il acheter maintenant ou attendre une nouvelle baisse
Attendre peut être pertinent lorsque le projet est flexible, que le logement recherché est courant et que votre capacité d’emprunt reste incertaine. Vous pourrez profiter d’une éventuelle détente, mais vous vous exposez aussi à une remontée des taux, à une hausse des prix ou à la disparition d’un bien intéressant.
Acheter maintenant a davantage de sens lorsque le bien est rare, que le prix a été négocié ou que le projet répond à un besoin immédiat. Un crédit signé à un taux correct peut ensuite être renégocié si les conditions s’améliorent suffisamment. Cette possibilité n’est pas automatique, car une renégociation entraîne des frais et n’est intéressante que si l’écart de taux et le capital restant dû sont suffisants.
| Situation | Approche raisonnable | Point de vigilance |
|---|---|---|
| Projet urgent et logement rare | Avancer avec un dossier négocié | Ne pas surpayer le bien pour obtenir un bon taux |
| Projet flexible avec peu d’apport | Améliorer l’épargne et surveiller les barèmes | Une baisse de taux ne remplace pas un budget solide |
| Crédit déjà signé récemment | Étudier une renégociation ou un rachat | Comparer les frais avec l’économie attendue |
| Investissement locatif | Raisonner sur le rendement net et la fiscalité | Ne pas confondre taux bas et opération rentable |
Mon point de vue est simple. Une baisse hypothétique de 0,20 point ne justifie pas toujours de repousser un achat de plusieurs mois. En revanche, accepter un bien trop cher au seul motif que les taux ont diminué est rarement une bonne affaire.
Quels profils obtiennent encore les meilleures conditions
Les banques privilégient les dossiers lisibles. Des revenus réguliers, une gestion saine des comptes, un apport cohérent et un faible niveau d’endettement peuvent faire gagner plusieurs dixièmes de point par rapport au barème standard.
Les primo-accédants restent suivis avec attention, notamment lorsqu’ils disposent d’un emploi stable et d’un projet réaliste. Certains dispositifs comme le prêt à taux zéro peuvent aussi réduire le coût moyen du financement lorsqu’ils sont accessibles, mais ils dépendent de la localisation, du type de logement et des conditions réglementaires en vigueur.
Pour un investisseur, le raisonnement est différent. La banque examine les loyers prévisionnels, la vacance, les charges de copropriété, le diagnostic de performance énergétique et la fiscalité. Un taux légèrement inférieur ne sauvera pas un investissement dont le rendement net est trop faible ou dont les travaux ont été sous-estimés.
Je me méfie particulièrement des comparaisons entre un taux réservé aux meilleurs profils et un taux moyen national. La différence vient souvent de la durée, de l’apport, de la région, de la qualité de l’emprunteur et du type de bien. Il faut donc demander une simulation personnalisée avant de tirer une conclusion.
Le bon réflexe quand le marché hésite entre baisse et remontée
En 2026, le crédit immobilier français reste plus accessible qu’au sommet de la crise des taux, mais la phase de baisse continue est derrière nous. Les indicateurs récents montrent plutôt une stabilisation suivie d’un léger rebond, avec des écarts importants entre les banques et les profils.
La stratégie la plus prudente consiste à sécuriser un projet financièrement supportable, à mettre les établissements en concurrence et à comparer le coût total. Un bon taux est utile, mais il ne doit jamais masquer le prix du logement, la qualité de l’assurance ou la solidité de votre épargne après l’achat.
Pour décider sereinement, je retiendrais trois critères dans cet ordre. Le bien doit être acheté au juste prix, la mensualité doit rester confortable même en cas d’imprévu, et le financement doit être comparé dans son ensemble. C’est cette méthode qui permet de profiter d’une détente des taux sans dépendre d’une prévision impossible à garantir.